Kesalahan Umum Saat Simulasi Kredit Mobil yang Harus Dihindari

Kesalahan Umum Saat Simulasi Kredit Mobil yang Harus Dihindari
Banyak orang langsung terpukau angka cicilan kecil di kalkulator kredit mobil, lalu pulang dengan kontrak yang terasa berat di bulan ketiga. Simulasi kredit mobil memang dirancang untuk membantu calon pembeli memperkirakan kemampuan finansial — tapi kalau dilakukan tanpa perhitungan yang tepat, hasilnya bisa jauh dari ekspektasi. Ini bukan soal salah hitung, melainkan soal kebiasaan yang kerap terulang.
Faktanya, simulasi kredit bukan sekadar memasukkan harga mobil lalu menekan tombol hitung. Ada banyak variabel yang sering diabaikan: tenor, bunga efektif vs flat, biaya tambahan, hingga kondisi keuangan yang berubah. Tidak sedikit orang yang menyesal setelah akad karena simulasinya tidak mencerminkan kondisi nyata mereka.
Nah, sebelum Anda memutuskan mengambil kredit mobil di 2026, ada baiknya kenali dulu kesalahan-kesalahan yang paling umum terjadi agar Anda bisa menghindarinya sejak awal.
Kesalahan Fatal Saat Melakukan Simulasi Kredit Mobil
Hanya Fokus pada Cicilan Bulanan, Mengabaikan Total Bayar
Ini kesalahan nomor satu. Cicilan Rp3 jutaan per bulan terdengar ringan, tapi coba hitung totalnya dalam 5 tahun — angkanya bisa jauh melampaui harga mobil itu sendiri. Total pembayaran kredit mencakup pokok pinjaman ditambah bunga selama seluruh tenor.
Saat simulasi, selalu minta breakdown antara pokok dan bunga. Jangan hanya terpaku pada angka bulanan tanpa melihat gambaran keseluruhan. Selisih total bayar antara tenor 3 tahun dan 5 tahun bisa mencapai puluhan juta rupiah.
Tidak Membedakan Bunga Flat dan Bunga Efektif
Dua istilah ini sering tertukar dan akibatnya cukup serius. Bunga flat dihitung dari pokok awal di setiap cicilan, sementara bunga efektif dihitung dari sisa pokok yang terus berkurang. Secara nominal, bunga flat terlihat lebih kecil — misalnya 5% — tapi bunga efektifnya bisa setara dengan 9–10%.
Banyak calon pembeli membandingkan penawaran dari beberapa leasing tanpa menyamakan basis perhitungannya. Akibatnya, pilihan yang kelihatan murah justru lebih mahal secara aktual. Saat simulasi, selalu tanyakan jenis bunga yang digunakan dan konversikan ke bunga efektif agar perbandingannya apple-to-apple.
Mengabaikan Biaya-Biaya yang Tidak Masuk Simulasi
Biaya Administrasi, Asuransi, dan Provisi Terlupakan
Biaya-biaya di luar cicilan pokok sering kali tidak muncul di kalkulator simulasi standar. Padahal, biaya provisi, asuransi all-risk, asuransi jiwa, biaya administrasi, dan pajak kendaraan bisa menambah beban awal yang signifikan.
Coba bayangkan: Anda sudah siapkan uang muka 20%, tapi saat akad ternyata ada biaya-biaya lain yang harus dibayar tunai di muka. Ini bisa mengacaukan cashflow bulan pertama. Mintalah rincian biaya lengkap — bukan hanya simulasi cicilan — sebelum memutuskan.
Tidak Memperhitungkan Kemampuan Finansial yang Realistis
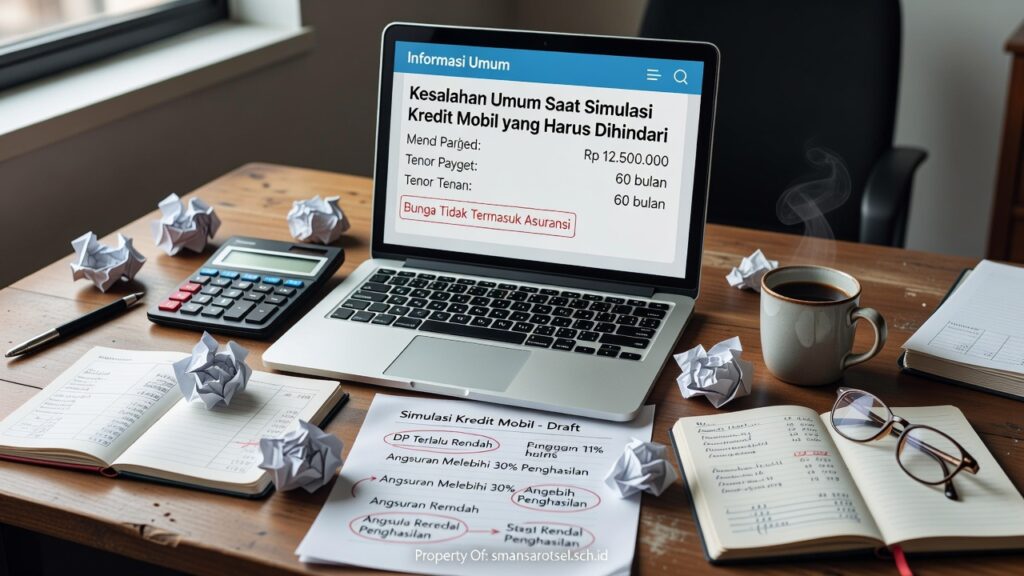
Simulasi kredit yang baik harus mempertimbangkan penghasilan bersih, bukan penghasilan kotor. Idealnya, cicilan kredit kendaraan tidak melebihi 30% dari penghasilan bersih bulanan — ini standar yang digunakan banyak lembaga keuangan di 2026.
Kesalahan umum: seseorang mensimulasikan kredit berdasarkan gaji penuh tanpa memperhitungkan biaya hidup, cicilan lain, atau dana darurat. Hasilnya, angka simulasi terlihat aman, tapi realitanya terasa tercekik setiap bulan. Simulasikan selalu berdasarkan sisa penghasilan setelah dikurangi semua kewajiban rutin.
Kesalahan Lain yang Sering Diabaikan Pemula
Selain empat hal di atas, ada beberapa kebiasaan yang juga perlu diwaspadai. Pertama, banyak orang mensimulasikan kredit mobil baru dengan uang muka minimum karena tergiur program DP rendah — padahal DP kecil berarti pokok pinjaman besar, yang langsung berdampak pada total bunga yang dibayar.
Kedua, tidak mempertimbangkan kemungkinan pelunasan dipercepat. Beberapa lembaga pembiayaan mengenakan penalti untuk pelunasan sebelum tenor selesai. Jika Anda berencana melunasi lebih cepat, pastikan klausul ini sudah dipahami sebelum tanda tangan kontrak.
Kesimpulan
Simulasi kredit mobil adalah langkah awal yang penting — tapi manfaatnya hanya maksimal kalau dilakukan dengan benar. Menghindari kesalahan umum saat simulasi kredit mobil seperti mengabaikan total bayar, salah memahami jenis bunga, atau melewatkan biaya tambahan bisa menyelamatkan Anda dari tekanan finansial yang tidak perlu.
Luangkan waktu untuk membandingkan minimal tiga penawaran dari lembaga pembiayaan berbeda, gunakan kalkulator kredit yang transparan, dan jangan ragu bertanya sampai semua angka benar-benar jelas. Keputusan yang matang di awal jauh lebih nyaman daripada penyesalan setelah akad ditandatangani.
FAQ
Apa saja yang harus diperhatikan saat simulasi kredit mobil?
Perhatikan total pembayaran selama tenor penuh, jenis bunga yang digunakan (flat atau efektif), biaya-biaya di luar cicilan seperti asuransi dan provisi, serta pastikan cicilan tidak melebihi 30% penghasilan bersih bulanan. Simulasi yang baik mencerminkan kondisi keuangan nyata, bukan angka ideal semata.
Apa perbedaan bunga flat dan bunga efektif dalam kredit mobil?
Bunga flat dihitung dari pokok awal pinjaman setiap bulan, sementara bunga efektif dihitung dari sisa pokok yang terus berkurang. Bunga flat 5% per tahun secara aktual setara dengan sekitar 9–10% bunga efektif, sehingga selalu konversikan keduanya sebelum membandingkan penawaran.
Apakah DP besar berpengaruh pada cicilan kredit mobil?
Ya, uang muka yang lebih besar akan langsung mengurangi pokok pinjaman sehingga cicilan bulanan dan total bunga yang dibayar juga lebih kecil. Sebaliknya, DP minimum memang meringankan biaya awal, tapi total pembayaran selama tenor bisa jauh lebih besar dibandingkan DP yang lebih tinggi.